Kindersparer.at
eine Informationsseite von Xperte.eu

Kindersparer & Kindervorsorge in Österreich · Stand Oktober 2026

Kindersparer: Ein sicherer Kapitalstart für Dein Kind

18 Jahre Zeit, und mehr Möglichkeiten als je zuvor. Zukunftsdepot, Kindervorsorge, Bausparer, Familienbonus Plus: Für Eltern und Großeltern gibt es mehr Wege als je zuvor. Hier siehst Du, was jeder Baustein kann, wo die Fallen liegen und wie man sie sinnvoll kombiniert.

Kostenloses Strategiegespräch sichern → kostenlos und ungebunden · online per Video
Eltern liegen neben ihrem schlafenden Neugeborenen
Geburt500 € Startbonus
für Jahrgang ab 2027
Laufend sparenFamilienbonus Plus
bis 2.000 € / Jahr
AusbildungFührerschein, Studium,
Auslandsjahr
18. GeburtstagWer verfügt jetzt
über das Geld?
Aktuell Die Bundesregierung hat sich am 17. Oktober 2026 auf das Zukunftsdepot geeinigt. Ein Gesetz ist noch nicht beschlossen, Details können sich ändern.

Die Bausteine

Was jeder Weg kann, und was nicht

Es gibt nicht das eine richtige Produkt. Jeder Baustein löst eine andere Aufgabe: Wachstum, Sicherheit, Verfügbarkeit oder Schutz, falls Dir etwas passiert.

Fondsgebundene Kindervorsorge

Kindersparer mit Versicherungsschutz

  • Veranlagung in Fonds, Erträge ohne Wertpapier-KESt
  • Versorgerklausel: Stirbt der Elternteil, übernimmt der Versicherer die weiteren Prämien. Das Sparziel bleibt erreicht.
  • Auszeit bei Arbeitslosigkeit oder Karenz bei gleichbleibendem Schutz
  • Zuzahlungen und Entnahmen möglich, ab 35 € im Monat
  • Du bleibst Vertragsinhaber und entscheidest, wann das Kind das Geld bekommt
  • Laufzeit bis zum 90. Lebensjahr: Das Kind kann den Vertrag übernehmen und KESt-frei weitersparen, als eigene Altersvorsorge
  • Vertragssicherheit: Die Bedingungen gelten ab Abschluss für die gesamte Laufzeit

Darauf achten: 4 % Versicherungssteuer auf jede Prämie und die Kostenstruktur des Tarifs. Ein Vergleich mehrerer Anbieter lohnt sich.

Neu ab Juli 2027 (geplant)

Zukunftsdepot der Bundesregierung

  • 500 € Startbonus für Kinder, die ab 1. Jänner 2027 geboren werden
  • Bis 5.000 € pro Kind und Jahr, in Fonds oder Bundesschatz
  • Wertzuwachs bis zum 18. Geburtstag ohne KESt
  • Depot ohne Spesen bei teilnehmenden Banken
  • Auch für ältere Kinder unter 18 möglich, dann ohne Bonus

Darauf achten: Geld bleibt bis 18 gebunden. Danach verfügt das Kind allein. Laufende Fondskosten bleiben. Laut Berichten sind Dividenden und Zinsen während der Laufzeit möglicherweise nicht befreit. Kein Schutz, wenn Dir etwas passiert.

Klassisch

Bausparer

  • Kapitalgarantie, planbare Verzinsung
  • Staatliche Prämie: 1,5 % auf bis zu 1.200 € pro Jahr, also höchstens 18 €
  • Eigener Vertrag pro Kind möglich
  • Nach 6 Jahren frei verfügbar, ideal als Liquiditätsreserve

Darauf achten: Zinsen unterliegen 25 % KESt. Bei variabler Verzinsung (z. B. an den Euribor gekoppelt) kann der Ertrag sinken. Über 18 Jahre ist das Wachstum begrenzt.

Selbst gemacht

ETF-Sparplan auf Elternnamen

  • Volle Freiheit bei Fondswahl und Verfügbarkeit
  • Spätere Übertragung an das Kind steuerneutral möglich (mit Nachweis der Schenkung)
  • Funktioniert schon heute, ohne auf das Gesetz zu warten

Darauf achten: 27,5 % KESt laufend auf ausschüttungsgleiche Erträge und beim Verkauf. Ein Aktiendepot direkt auf den Namen des Kindes braucht derzeit die Genehmigung des Pflegschaftsgerichts.

Für Großeltern

Schenken mit Plan

  • Großeltern können in eine Kindervorsorge einzahlen oder selbst Vertragsinhaber sein
  • Beim Zukunftsdepot sollen laut Ankündigung auch Verwandte einzahlen dürfen
  • Größere Schenkungen innerhalb der Familie können meldepflichtig sein

Darauf achten: Wer Vertragsinhaber ist, entscheidet über das Geld, auch im Erbfall. Das gehört schriftlich und abgestimmt geregelt.

Der Klassiker

Sparbuch

  • Sicher und jederzeit verfügbar
  • Mündelsicher, also ohne Gericht auf Kindesnamen möglich

Darauf achten: Zinsen meist unter der Inflation, dazu 25 % KESt. Über 18 Jahre verliert das Geld real an Kaufkraft.

Vater schläft mit seinem Baby an der Wange unter einer warmen Decke

Versorgerklausel

Wenn Dir etwas passiert, spart der Vertrag weiter

Niemand plant für den schlimmsten Fall. Eine gute Kindervorsorge tut es trotzdem: Fällt der Versorger weg, übernimmt der Versicherer die weiteren Prämien. Das Sparziel Deines Kindes bleibt erreicht.

Kein Depot, kein Bausparer und kein Sparbuch bietet diesen Schutz.
Bei Karenz oder Jobverlust kannst Du pausieren, der Schutz bleibt.
Die Bedingungen gelten ab Abschluss für die gesamte Laufzeit.

Die unterschätzte Geldquelle

Familienbonus Plus: Das Startkapital liegt schon auf Deinem Lohnzettel

Der Familienbonus Plus senkt Deine Lohn- oder Einkommensteuer direkt. Bei den meisten Familien verschwindet das Geld unbemerkt im Haushaltsbudget. Wer einen Teil davon gezielt in die Vorsorge des Kindes lenkt, baut Vermögen auf, ohne das eigene Budget zu belasten.

Der Bonus ist ein Absetzbetrag und wirkt nur, soweit Du Steuer zahlst. Eltern können ihn teilen. Bei geringem Einkommen gibt es stattdessen den Kindermehrbetrag von bis zu 700 € pro Jahr.

2.000,16 €pro Jahr und Kind bis 18
166,68 €pro Monat Steuerentlastung
700,08 €pro Jahr ab 18, solange Familienbeihilfe fließt
36.000 €Summe über 18 Jahre, rein rechnerisch, ohne Ertrag
Großeltern beugen sich liebevoll zu ihrer lächelnden Enkelin

Für Großeltern

Ein Geschenk, das mit den Enkeln wächst

Spielzeug ist nach ein paar Jahren vergessen. Ein Sparplan für die Enkel wirkt bis weit ins Erwachsenenleben. Großeltern haben dafür mehrere Wege, und jeder hat andere Folgen.

  • Selbst Vertragsinhaber seinIhr entscheidet, wann und wofür das Geld an das Enkelkind geht.
  • In den Vertrag der Eltern einzahlenEinfach und flexibel, die Steuerung liegt dann bei den Eltern.
  • Erbfall mitdenkenWer Vertragsinhaber ist und was im Todesfall passiert, gehört schriftlich und abgestimmt geregelt.

Im Überblick

Der Vergleich auf einen Blick

Wische auf dem Handy seitlich durch die Tabelle.

Kindervorsorge (FLV)
mit Versorgerklausel
Zukunftsdepot
geplant ab 1.7.2027
Bausparer
mit staatlicher Prämie
ETF-Depot
auf Elternnamen
Sparbuch
Staatliche Förderungkeine direkte500 € Startbonus (Jahrgang ab 2027)1,5 % Prämie, max. 18 € / Jahrkeinekeine
Steuer auf Erträgekeine KESt, aber 4 % Versicherungssteuer auf Prämienkeine KESt auf Wertzuwachs bis 18 (Details offen)25 % KESt auf Zinsen, Prämie KESt-frei27,5 % KESt25 % KESt
Einzahlungab 35 € / Monat, Zuzahlungen möglichbis 5.000 € pro Kind und Jahrgefördert bis 1.200 € / Jahrunbegrenztunbegrenzt
Renditechancehoch, je nach Fondsauswahlhoch, je nach Fondsauswahlgering, planbarhochsehr gering
RisikoKursschwankungenKursschwankungenKapitalgarantieKursschwankungenEinlagensicherung
VerfügbarkeitEntnahmen möglich (steuerliche Folgen prüfen)gebunden bis 18nach 6 Jahrenjederzeitjederzeit
Wer entscheidet mit 18?Du als Vertragsinhaber, Übergabe an das Kind möglichdas Kind alleinVertragsinhaberDu, bis zur Übertragungje nach Inhaber
Laufzeit der Steuervorteilebis zum 90. Lebensjahr, das Kind kann KESt-frei weitersparenendet mit 18, danach laut Berichten KESt auf weitere ErträgePrämie je Vertrag, Bindung 6 Jahrekeine Steuervorteilekeine Steuervorteile
VertragssicherheitBedingungen fix für die gesamte LaufzeitRegeln per Gesetz, künftige Änderungen möglichTarifbedingungen, Prämiensatz wird jährlich festgelegtSteuerrecht kann sich ändernZinsen variabel
Schutz, wenn Dir etwas passiertVersorgerklausel: Prämien laufen weiterkeinerkeinerkeinerkeiner
Pause bei Karenz / JobverlustAuszeitvereinbarungEinzahlung freiwilligmöglich, Prämie entfälltjederzeitjederzeit
KostenVertrags- und FondskostenDepot spesenfrei, Fondskosten bleibengeringDepot-, Order-, Fondskostengering
Rechtsstandverfügbarpolitisch geeinigt, Gesetz ausständigverfügbarverfügbarverfügbar

Stand 24. Oktober 2026. Zukunftsdepot laut Einigung der Bundesregierung vom 17. Oktober 2026, noch ohne Gesetzestext. Produktmerkmale können je nach Anbieter und Tarif abweichen; maßgeblich sind die jeweiligen Vertragsbedingungen. Steuerliche Behandlung hängt vom Einzelfall ab.

Modellrechnung

Was 18 Jahre Zeit bewirken

Stell Deine monatliche Sparrate ein. Die Rechnung zeigt, was bei einer angenommenen Wertentwicklung entstehen kann und wie viel KESt eine steuerfreie Lösung sparen würde.

Angenommene Wertentwicklung pro Jahr
Zwei Kinder jubeln vor einem Laptop
Ausbildung, Führerschein, erste Wohnung: Mit 18 beginnt das eigene Leben.
Eingezahlt in 18 Jahren
Möglicher Wert mit 18–
davon Ertrag–
27,5 % KESt, die bei steuerfreier Lösung entfällt–
Modellrechnung vor Kosten, Inflation und Versicherungssteuer, Einzahlung jeweils zu Monatsbeginn. Keine Prognose und kein Versprechen: Wertpapiere schwanken, Verluste sind möglich.

Unsere Sicht

Architektur statt Einzelprodukt

Wer für ein Kind vorsorgt, plant 18 Jahre oder länger. In dieser Zeit passiert viel: Karenz, Jobwechsel, Trennung, Krankheit. Eine gute Lösung hält das aus. Deshalb kombinieren wir Bausteine nach ihrer Aufgabe.

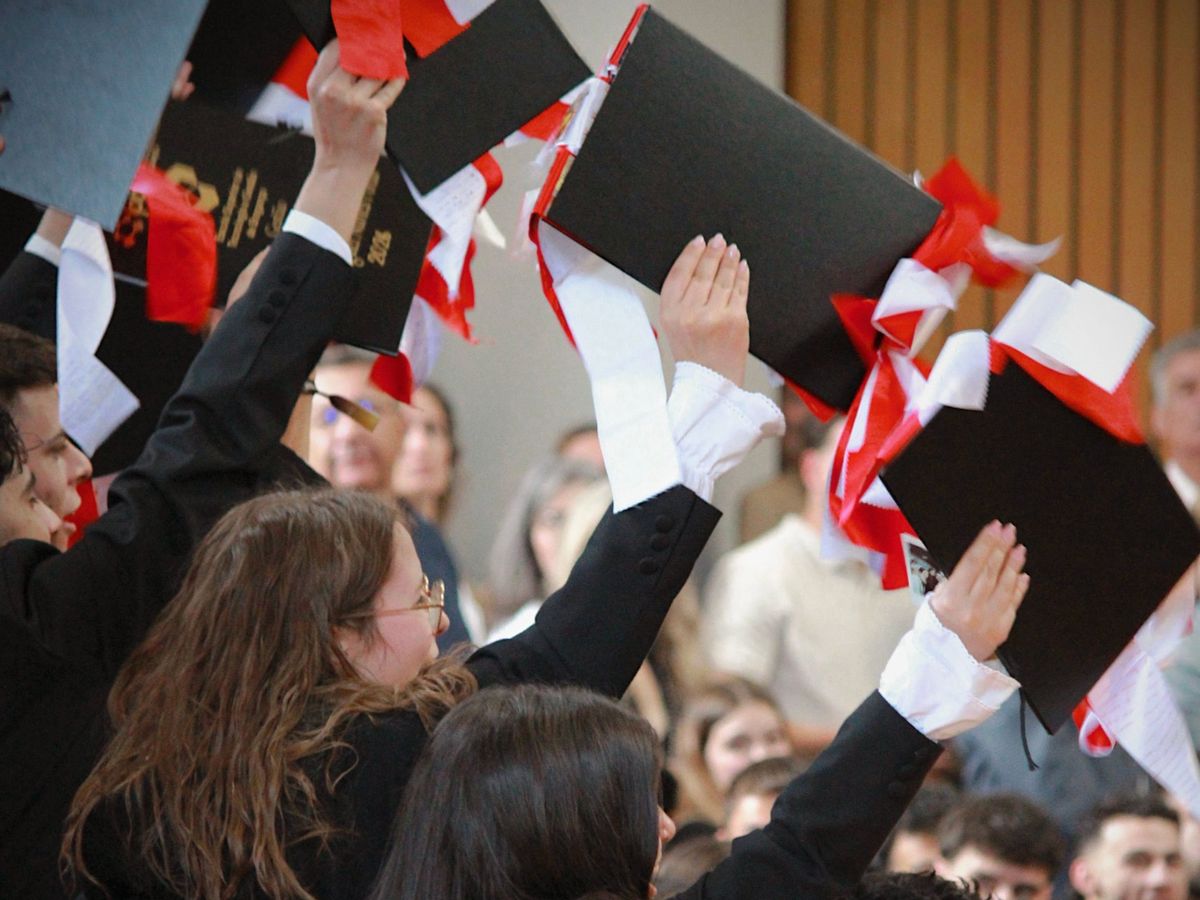
Absolventinnen und Absolventen halten jubelnd ihre Abschlussmappen in die Höhe
Studium, Auslandsjahr, Berufsstart: Das Kapital ist da, wenn es gebraucht wird.
Ebene 1 · Schutz

Das Sparziel absichern

Eine Kindervorsorge mit Versorgerklausel stellt sicher, dass der Plan auch dann aufgeht, wenn Du ausfällst. Kein Depot kann das leisten.

Ebene 2 · Wachstum

Steuerfrei vermehren

Die Kindervorsorge wächst KESt-frei bis zum 90. Lebensjahr und kann vom Kind als eigene Vorsorge weitergeführt werden. Sobald das Zukunftsdepot gesetzlich steht: Startbonus zusätzlich mitnehmen.

Ebene 3 · Liquidität

Für Zwischenziele

Führerschein, Schulskikurs, Laptop: Dafür braucht es Geld, das nicht bis 18 gebunden ist. Ein Bausparer oder ein Teil der Vorsorge mit Entnahmemöglichkeit deckt das ab.

Mit 18 gehört das Geld dem Kind

Beim Zukunftsdepot entscheidet ab dem 18. Geburtstag allein Dein Kind, und der Steuervorteil endet. Bei einer Versicherungslösung bleibt die Steuerung bei Dir, und das Kind kann später KESt-frei bis 90 weitersparen.

Gesetze ändern sich, Verträge gelten

Staatliche Modelle hängen vom jeweiligen Gesetz ab. Bei einer Kindervorsorge gelten die Bedingungen, die bei Abschluss vereinbart wurden, über die gesamte Laufzeit.

Bestehende Verträge nicht vorschnell kündigen

Wer einen laufenden Vertrag auflöst, verliert oft bereits bezahlte Kosten. Erst rechnen, dann entscheiden.

Nicht auf das Gesetz warten

Jedes Jahr Zinseszins zählt. Starte mit einer Lösung, die heute funktioniert, und ergänze das Zukunftsdepot, sobald es da ist.

Häufige Fragen

Kindersparer: kurz beantwortet

Was ist ein Kindersparer?

Ein Sparplan, mit dem Eltern oder Großeltern regelmäßig Vermögen für ein Kind aufbauen. In Österreich gibt es dafür die fondsgebundene Kindervorsorge als Versicherungslösung, den Bausparvertrag, ein Wertpapierdepot, das Sparbuch und ab Juli 2027 voraussichtlich das staatliche Zukunftsdepot.

Was ist das Zukunftsdepot und ab wann gibt es es?

Ein steuerbegünstigtes Wertpapierdepot für Kinder. Die Bundesregierung hat sich am 17. Oktober 2026 darauf geeinigt, der Start ist für 1. Juli 2027 geplant. Vorgesehen sind bis zu 5.000 € pro Kind und Jahr, der Wertzuwachs bis zum 18. Geburtstag soll KESt-frei sein. Das Gesetz ist noch nicht beschlossen.

Welche Kinder bekommen den Startbonus von 500 €?

Laut Ankündigung Kinder, die ab 1. Jänner 2027 geboren werden. Ältere Kinder unter 18 sollen ebenfalls ein Zukunftsdepot eröffnen können, aber ohne Startbonus.

Ist eine Kindervorsorge steuerfrei?

Bei einer fondsgebundenen Kindervorsorge fällt auf die Erträge keine Wertpapier-KESt an, auf die Prämien aber 4 % Versicherungssteuer. Je nach Tarif läuft der Vertrag bis zum 90. Lebensjahr, das Kind kann ihn übernehmen und KESt-frei weitersparen.

Was passiert mit dem Sparplan, wenn mir etwas zustößt?

Bei einer Kindervorsorge mit Versorgerklausel übernimmt der Versicherer die weiteren Prämien, das Sparziel bleibt erreicht. Zukunftsdepot, Bausparer, Wertpapierdepot und Sparbuch bieten diesen Schutz nicht.

Können Großeltern für ihre Enkel sparen?

Ja. Großeltern können selbst Vertragsinhaber einer Kindervorsorge sein oder in den Vertrag der Eltern einzahlen. Beim Zukunftsdepot sollen laut Ankündigung auch Verwandte einzahlen dürfen. Wer Vertragsinhaber ist und was im Erbfall gilt, sollte schriftlich geregelt sein.

Wie hoch ist der Familienbonus Plus 2026?

2.000,16 € pro Jahr und Kind bis zum 18. Geburtstag, also 166,68 € im Monat. Danach 700,08 € pro Jahr, solange Familienbeihilfe bezogen wird. Er senkt die Lohn- oder Einkommensteuer direkt und wirkt nur, soweit Steuer anfällt.

Lohnt sich ein Bausparer für Kinder?

Als sichere Reserve ja: Kapitalgarantie, staatliche Prämie von 1,5 % auf bis zu 1.200 € im Jahr (höchstens 18 €) und Verfügbarkeit nach 6 Jahren. Für langfristiges Wachstum über 18 Jahre ist er weniger geeignet, weil die Zinsen niedrig sind und der KESt unterliegen.

Was kostet das Strategiegespräch?

Nichts. Das Gespräch ist kostenlos und ungebunden, online per Video oder auf Wunsch vor Ort. Danach entscheidest Du, ob und wie es weitergeht.

Kostenlos und ungebunden

Damit die Zukunft Deines Kindes einen sicheren Kapitalstart hat

Im Strategiegespräch schauen wir uns Deine Situation an: Wie viele Kinder oder Enkel, welches Budget, welche Ziele, was schon läuft. Du bekommst eine klare Empfehlung, welche Bausteine für Dich sinnvoll sind.

  • Vergleich mehrerer Anbieter statt eines einzigen Produkts
  • Familienbonus Plus und Förderungen voll ausgeschöpft
  • Plan für das Zukunftsdepot, sobald es startet
  • Online per Video, auf Wunsch auch bei Dir zu Hause
Kostenloses Strategiegespräch sichern →
DI Alexander Wersonig
Ungebundener Versicherungsmakler & Unternehmensberater
Xperte e.U. – für Ihre finanzielle Zukunft
+43 6767 234001
office@xperte.eu
Termin.Xperte.eu
Kapitalstart für Dein Kind Strategiegespräch